Şiddetli bir satış dalgasıyla karşı karşıya kalan altın, 23 Ekim ile sona eren haftada ons başına 4 bin doların altına gerileyerek temmuz ortasından bu yana en düşük seviyesini gördü. Bu düşüşte, enflasyonun kalıcılığına dair artan endişeler ve yıl sonuna kadar ABD faiz oranlarının yeniden artırılabileceği yönündeki beklentilerin güçlenmesi etkili oldu.
Jeopolitik gerilimlerin normal şartlarda güvenli liman niteliğindeki kıymetli madene talebi desteklemesi beklenirken, yükselen petrol fiyatları ve borsalardaki satış dalgası yatırımcıların pozisyonlarını azaltarak nakde yönelmesine yol açtı.
Spot piyasada altın haftalık bazda yüzde 4’e yakın değer kaybederek haziran ayından bu yana en kötü haftalık performansını kaydetti. Cuma günü ons başına 3 bin 975 dolar seviyesini test eden altın, ilerleyen saatlerde 4 bin dolar sınırına yakın işlem gördü. Reuters verilerine göre, ABD’nin aralık vadeli altın kontratları cuma günkü seansı yüzde 1,3’lük düşüşle 4.007,90 dolardan tamamladı.
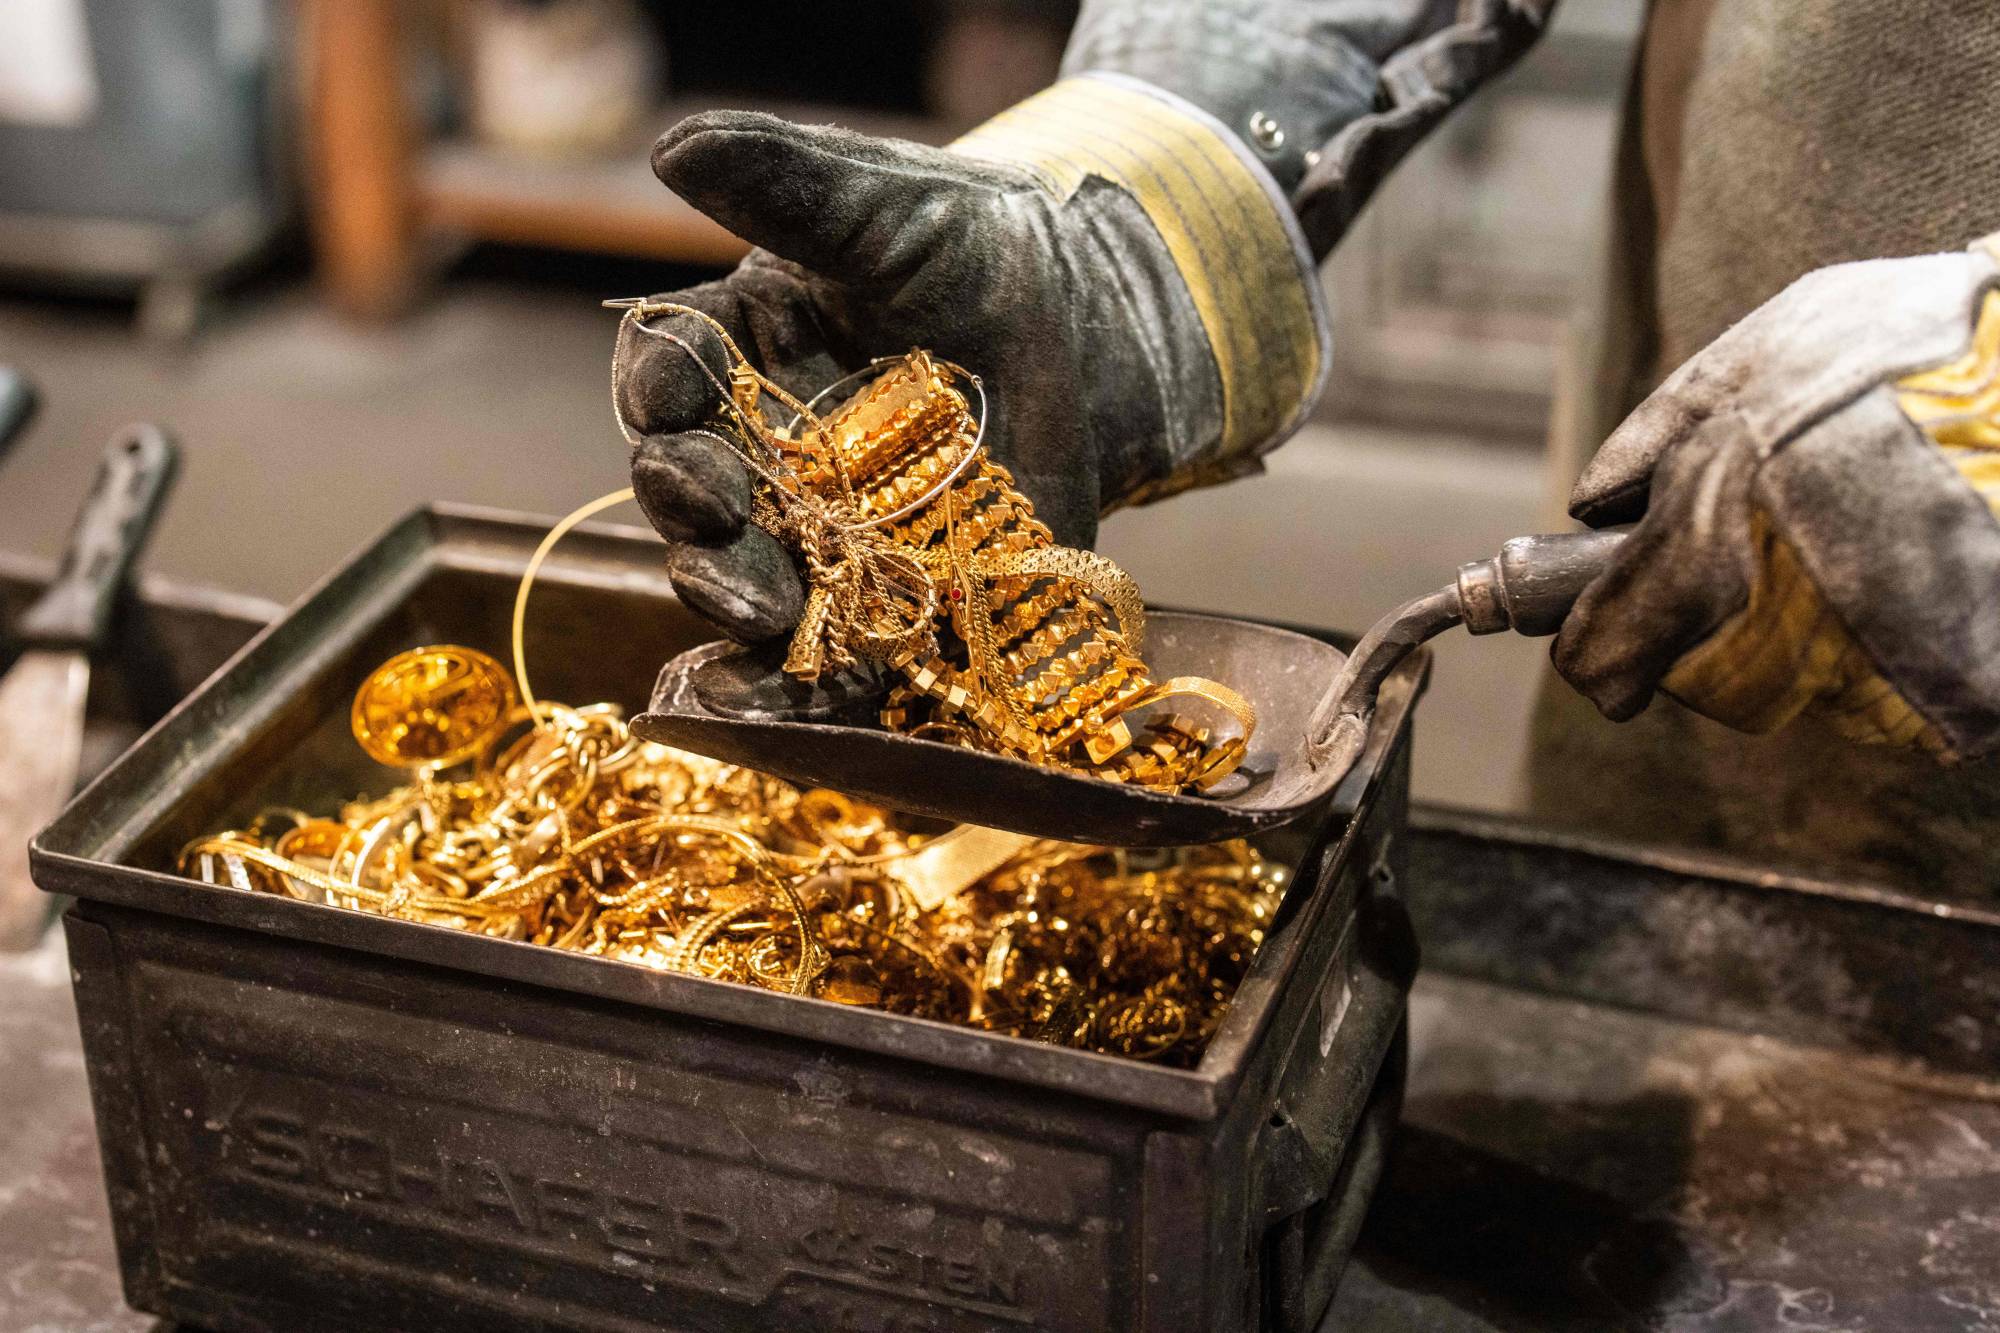
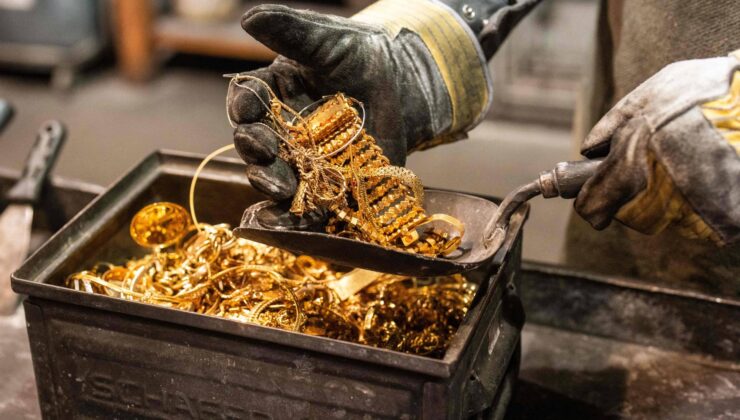
Viyana’daki bir altın ve gümüş rafinerisinde eritilmeyi bekleyen altın takılar (AFP)
Söz konusu gerileme tek bir faktörden kaynaklanmadı; enerji fiyatlarındaki artış, para politikası beklentilerindeki değişim, yatırımcıların risk iştahındaki azalma ve yatırım pozisyonlarının tasfiye edilmesi gibi baskı unsurlarının bir arada etkili olmasıyla gerçekleşti. Altının son dönemdeki bu hareketi, piyasaların likidite sağlamak amacıyla varlık satışına yöneldiği baskı dönemlerinde, güvenli liman cazibesini koruma kapasitesini yeniden tartışmaya açtı.
Yükselen petrol fiyatları, hafta boyunca altın üzerinde baskı oluşturan en önemli etkenlerden biri oldu. Brent petrol, Suudi Arabistan’daki petrol tesislerine yönelik Husi saldırıların ardından arzda aksama yaşanabileceği endişeleriyle son beş ayın en yüksek seviyesine tırmandı.
Bu gelişmeler, yatırımcıların ABD enflasyonunun seyrini ve merkez bankalarının parasal gevşemeyi sürdürme kapasitesini takip ettiği bir dönemde, yüksek enerji maliyetlerinin yarattığı riskleri yeniden piyasaların gündemine taşıdı.
Petrol fiyatlarındaki artışın altın açısından önemi; taşıma ve üretim maliyetlerini artırarak enflasyonist baskıları yükseltme ve böylece hızlı faiz indirimi ihtimalini zayıflatma potansiyelinden kaynaklanıyor. Enflasyonun hedef seviyelerin üzerinde kalmaya devam etmesi durumunda ise sıkı para politikası adımlarının atılması olasılığı güçleniyor.
Faiz getirisi sunmayan altın, genellikle düşük faiz oranlarından veya düşen reel getirilerden destek buluyor. Buna karşın faiz beklentilerinin ve rakip varlıkların getirilerinin yükseldiği dönemlerde, tahvil ve benzeri getirili araçlara kıyasla altını elde tutmanın fırsat maliyeti artış gösteriyor.
ABD’de beklenenden güçlü gelen enflasyon verileri ile yükselen enerji fiyatları, ABD Merkez Bankası’nın (FED) aralık ayında faiz artırımına gidebileceği yönündeki piyasa öngörülerini pekiştirdi. Piyasaların ekim ayındaki toplantıda faizlerin sabit tutulacağını geniş ölçüde fiyatlamasına karşın, dikkatler merkez bankasının takındığı tona ve önümüzdeki aylara ilişkin vereceği sinyallere çevrildi.
Petrol fiyatları ve faiz oranlarının yanı sıra teknoloji hisselerindeki keskin gerileme de altındaki kayıpların hızlanmasında etkili oldu. Hisse senedi piyasalarında yaşanan satış dalgası, bazı yatırımcıların teminat tamamlama çağrılarını karşılamak veya portföylerindeki riskleri azaltmak amacıyla nakit arayışına girmesine ve aralarında altının da bulunduğu diğer varlıklarda satışa gitmesine yol açtı.
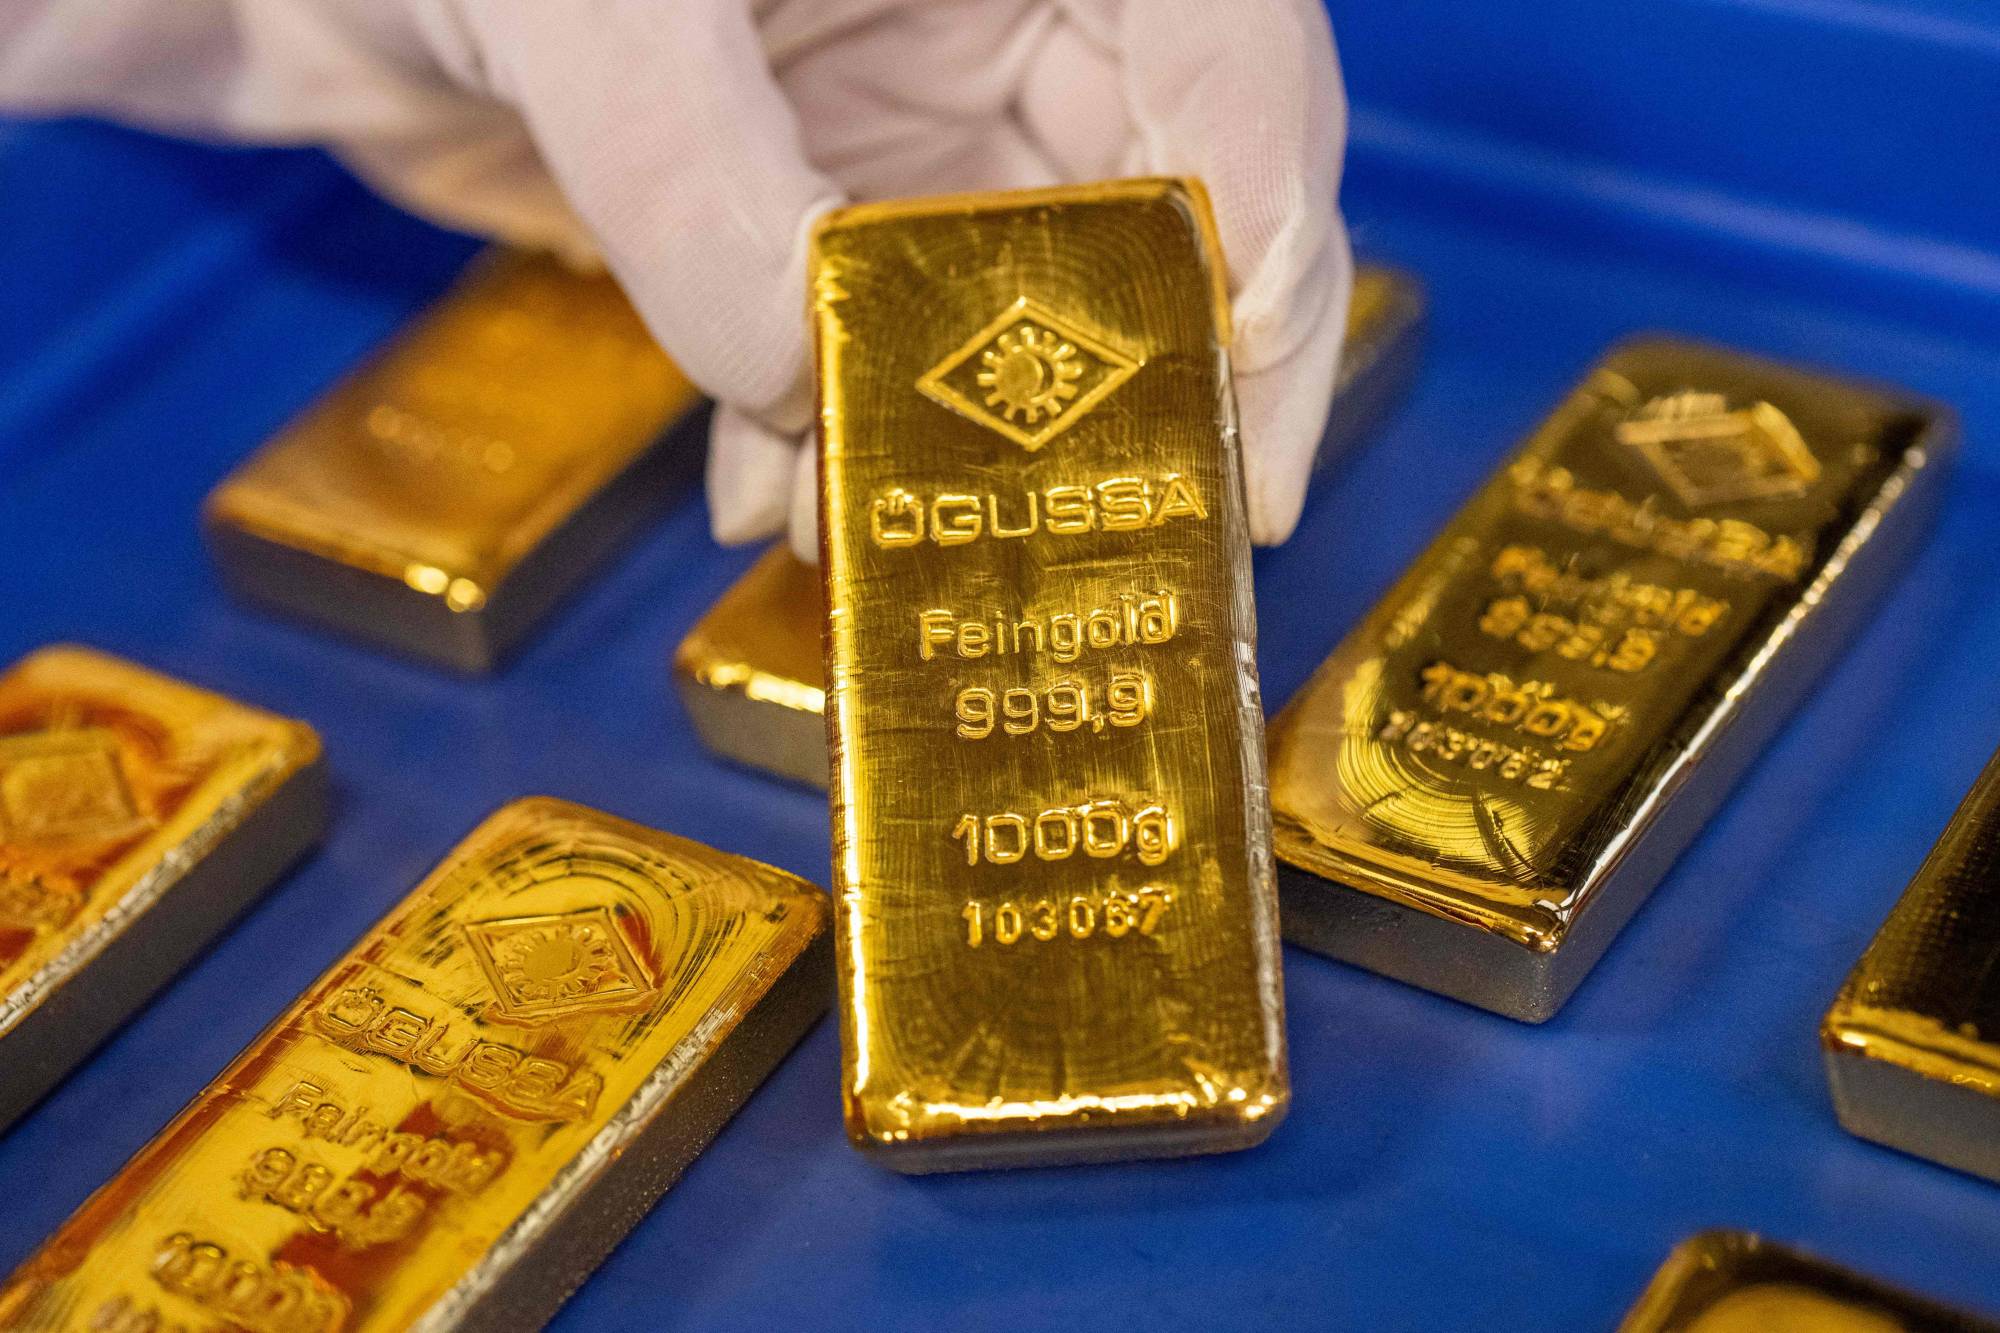
Viyana’daki bir altın ve gümüş rafinerisinde sergilenen her biri 1 kg ağırlığındaki altın külçeleri (AFP)
Bu durum, güvenli limanlara yönelik talebin her zaman anında fiyat artışına dönüşmediğini gösteriyor. Piyasalarda çalkantının yaşandığı dönemlerde riskler tırmansa dahi yatırımcılar, nakit ihtiyaçlarının savunma amaçlı varlık tutma isteklerinin önüne geçmesi nedeniyle altın satmak zorunda kalabiliyor.
Satış dalgasının bir bölümünde altındaki gerilemenin bazı tahvil getirilerindeki düşüş ve doların zayıflamasıyla eş zamanlı gerçekleşmesi, kıymetli madendeki hareketlerin tek bir faktöre bağlı olmadığını ortaya koydu. Bu süreçte faiz beklentileri, yatırım pozisyonlarının tasfiyesi ve teknik etkenler bir arada rol oynadı.
Altındaki düşüşün nedenlerine ilişkin soru işaretleri yalnızca petrol fiyatları ve faiz oranlarıyla sınırlı kalmadı; merkez bankalarının alım ve satım yönündeki hamleleri de öne çıktı. Mevcut veriler bazı resmî kurumların altın varlıklarını azalttığını gösterse da tablo genel olarak tek bir yöne işaret etmiyor. Ayrıca bu satışların hafta boyunca yaşanan düşüşün ana sürücüsü olduğunu kesin olarak söylemek için yeterli kanıt bulunmuyor.
Rusya, altın rezervlerinin bir kısmını satmaya devam etti. Rusya Merkez Bankası tarafından açıklanan veriler, bankanın altın varlıklarının eylül ayında yaklaşık 6,2 ton azalarak 2019 sonundan bu yana en düşük seviye olan 2 bin 264 tona gerilediğini ortaya koydu. Böylece Rusya, bütçe açığının finansmanına bağlı mali baskılar nedeniyle Aralık 2025’ten bu yana varlıklarını yaklaşık 62 ton azaltmış oldu.
Resmi altın satışları piyasadaki arzı artırabilir ve yatırım talebinin zayıf olduğu dönemlerle çakışırsa fiyatlar üzerinde baskı oluşturabilir. Ancak bu satışların etkisi, satılan miktara, piyasaya sürülme zamanlamasına ve diğer merkez bankaları ile yatırımcılardan gelen talebin ek arzı karşılama kapasitesine bağlı olarak değişiklik gösteriyor.
Öte yandan Çin, satış yapan merkez bankaları arasında yer almayıp rezervlerini artırmayı sürdürdü. Dünya Altın Konseyi’nin ekim ayında yayımladığı verilere göre Çin Halk Bankası, eylül ayında varlıklarına 23 ton altın ekleyerek Ekim 2023’ten bu yana en büyük aylık artışı kaydetti. Bu alımlar, Çin’in yılbaşından bu yana yaptığı toplam ilaveyi 103 tona çıkarırken resmi altın varlıklarını da 2 bin 410 tona ulaştırdı.
Bu veriler, merkez bankalarının farklılaşan stratejilerini göz önüne seriyor. Rusya finansman ihtiyacı kapsamındaki işlemler doğrultusunda altın satışına başvururken, Çin rezervlerini güçlendirmeye devam etti. Bu nedenle son dönemde yaşanan gerilemeyi merkez bankalarının ortak bir satış dalgasının sonucu olarak yorumlamak doğru olmayacaktır; aksine bu satışların resmi ve yatırımcı talebi ile küresel ekonomik gelişmeleri içeren daha geniş bir çerçevede değerlendirilmesi gerekiyor.
Altının 4 bin dolar seviyesini kırmasının ardından kısa vadeli beklentiler daha temkinli bir seyre işaret ediyor. Petrol fiyatlarındaki artışın sürmesi, güçlü enflasyon verilerinin açıklanması veya FED’in daha şahin bir tutum benimsemesi, özellikle faiz indirimi beklentilerinin zayıflaması ya da faiz artırımı olasılığının yükselmesi durumunda fiyatlar üzerindeki baskıyı devam ettirebilir ve yeni satışları tetikleyebilir.
Ayrıca 4 bin dolarlık psikolojik seviyenin altında işlemlerin sürmesi teknik baskıyı artırabilir. Kıymetli madenin bu seviyeyi hızlı bir şekilde geri kazanamaması halinde bazı yatırımcıların pozisyonlarını azaltma yoluna gitmesi ihtimal dahlinde bulunuyor. Ancak bu senaryo piyasadaki gelişmelere bağlı kalmayı sürdürürken, düşüşün mutlaka devam edeceği anlamına gelmiyor.
Buna karşın enerji fiyatlarının gevşemesi, enflasyon endişelerinin gerilemesi veya ekonomik verilerin yavaşlamaya işaret ederek faiz indirimi beklentilerini yeniden gündeme taşıması durumunda altın destek bulabilir. Yatırımcı talebinde ya da merkez bankası alımlarında yaşanacak olası bir artış da kayıpları sınırlamaya yardımcı olabilir; ancak bu faktörler tek başına anlık bir toparlanmayı garanti etmiyor.
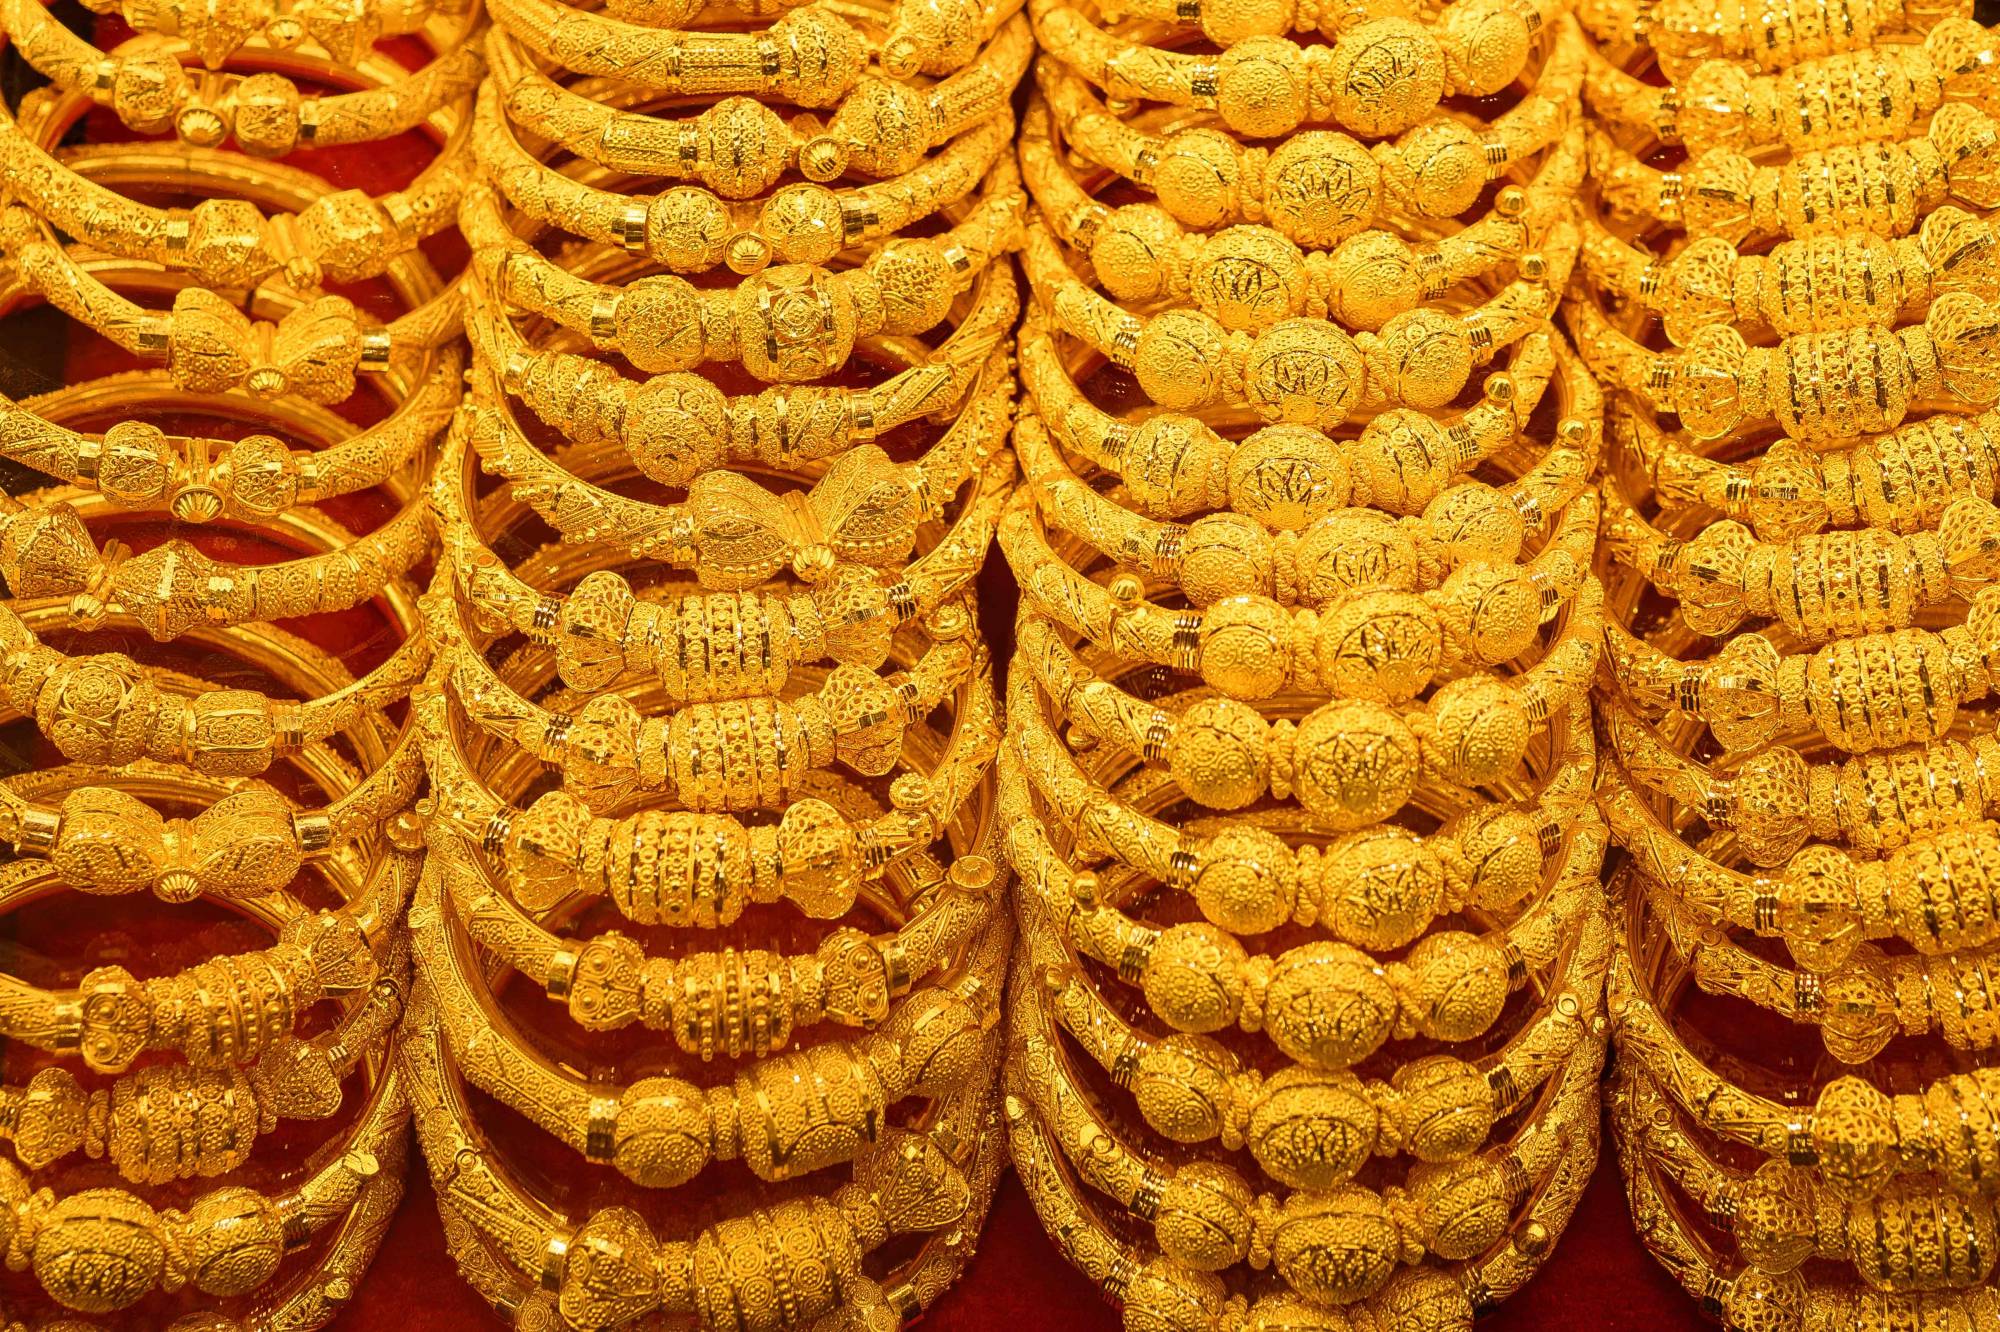
Kapalıçarşı’daki bir kuyumcuda satışa sunulan bilezikler (AFP)
Önümüzdeki hafta açıklanacak ekonomik veriler ile merkez bankalarının gerçekleştireceği toplantılar piyasanın yönünü belirlemede kritik rol oynayacak. Öne çıkan başlıklar arasında FED’in faiz kararı, Avrupa Merkez Bankası (ECB) toplantısı, ABD enflasyon verileri ve büyüme göstergeleri yer alıyor.
Yatırımcılar, alınacak kararlar ve yapılacak açıklamalarda, enerjiden kaynaklanan fiyat baskılarının parasal gevşemeyi geciktirip geciktirmeyeceğine ya da ilave sıkılaşma adımlarını tetikleyip tetiklemeyeceğine dair sinyalleri arayacak.
Son dönemde yaşanan gerileme, altının koruma aracı olma vasfını tümüyle kaybettiği anlamına gelmiyor; ancak bu işlevin likidite koşulları ve para politikasından bağımsız işlemediğini gösteriyor. Enerji fiyatları yükselip faiz beklentileri güçlendiğinde, altını elde tutmanın fırsat maliyeti jeopolitik risklerden kaynaklanan talebin önüne geçebiliyor. Bu faktörlerin hisse senedi piyasalarındaki sert düşüşle çakışması halinde ise kıymetli madenin kendisi bazı yatırımcılar için nakit kaynağına dönüşebiliyor.
Daha uzun vadede merkez bankası alımları, bütçe açığı ile borç yüküne ilişkin endişeler ve jeopolitik gerilimler altın talebini destekleyebilecek unsurlar arasında yer almaya devam ediyor. Bununla birlikte söz konusu faktörler, faiz beklentilerinin değiştiği veya piyasalarda geniş çaplı tasfiyelerin yaşandığı dönemlerde sert düzeltmelerin önüne geçemiyor.
Bu doğrultuda altın, önümüzdeki döneme çift yönlü bir sınavla giriyor: Bir yanda 4 bin dolar seviyesini yeniden kazanma yeteneği, diğer yanda ise yatırımcı ve resmi kurum talebinin petrol, enflasyon ile para politikası beklentilerinden kaynaklanan baskıları dengeleme kapasitesi. Merkez bankalarından gelecek sinyaller ve ekonomik veriler, son düşüşün geçici bir düzeltme mi yoksa altın üzerindeki baskıların daha uzun süreceği bir dönemin başlangıcı mı olduğunu netleştirecek.

 News